
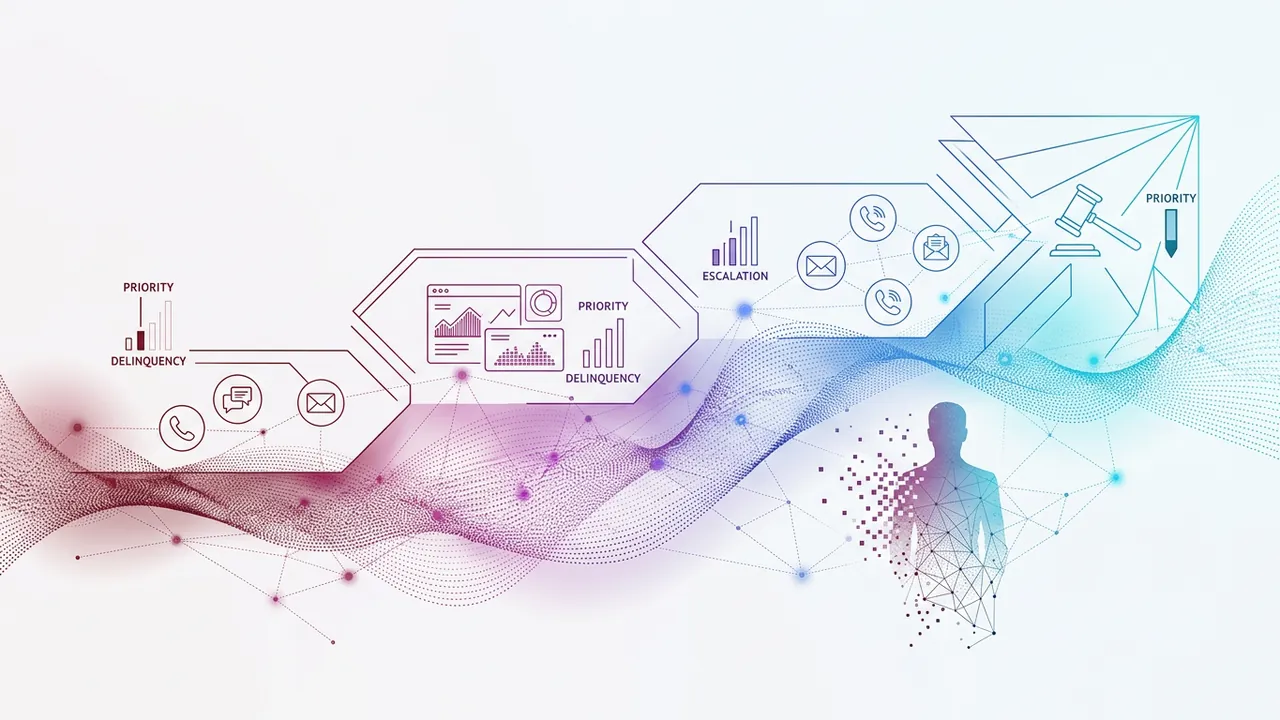
Aplicar la misma estrategia a toda la cartera vencida suele deteriorar la recuperación y la relación con los clientes. Una obligación con pocos días de atraso requiere una conversación distinta a la de una cuenta con varios meses de incumplimiento.
La gestión de cartera debe ordenar las acciones según el tiempo de mora, la respuesta del cliente, el saldo, el historial de pago y la probabilidad de recuperación. Así, cada contacto tiene un propósito claro y la empresa evita escalar casos antes de tiempo.
La cartera vencida debe segmentarse porque cada etapa exige un nivel diferente de contacto, negociación, seguimiento y control. La cobranza temprana busca normalizar el pago; la intermedia requiere acuerdos; la avanzada demanda decisiones basadas en recuperación, costo y riesgo.
Cuando la empresa llama, escribe o escala todos los casos con el mismo guion, pierde información importante. También consume recursos en cuentas que podían regularizarse con una gestión sencilla y deja sin atención suficiente aquellas que requieren una intervención más especializada.
La segmentación no depende únicamente de los días transcurridos. También considera variables como:
Esta lectura permite definir una prioridad operativa. Por ejemplo, una cuenta reciente con alta capacidad de pago y contacto vigente puede atenderse antes que otra más antigua, aunque ambas tengan el mismo saldo.
El objetivo consiste en recuperar la obligación sin romper innecesariamente la relación comercial. Para lograrlo, el tono, el canal y la frecuencia deben cambiar a medida que evoluciona la mora.
La estrategia cambia según la antigüedad, la conducta de pago y la posibilidad de respuesta. La siguiente tabla organiza los criterios principales para estructurar una gestión de cartera trazable.
Etapa de mora | Objetivo | Canal recomendado | Tono de la gestión | Señal para escalar |
Temprana | Normalizar el pago y prevenir el avance de la mora | Mensajería, correo, llamada de confirmación | Cercano, claro y preventivo | Falta de respuesta, promesa incumplida o reincidencia |
Intermedia | Contactar, negociar y hacer seguimiento al acuerdo | Llamada, mensajería, correo y canales alternos autorizados | Consultivo, firme y orientado a soluciones | Incumplimiento reiterado, contacto infructuoso o aumento del saldo |
Avanzada | Priorizar la recuperación y definir la ruta más eficiente | Canal acordado con el cliente dentro de los límites de la Ley 2300, equipos especializados y revisión documental | Directo, formal y sustentado | Baja probabilidad de recuperación, ausencia prolongada o inviabilidad del acuerdo |
Pre jurídica o jurídica | Proteger el derecho de cobro y controlar la trazabilidad | Comunicaciones formales y gestión jurídica aplicable | Formal, consistente y respetuoso | Decisión de iniciar cobro jurídico o transferir la obligación |
Antes de definir canales y frecuencias, revisa la ley. En Colombia, la Ley 2300 de 2023 fija el horario de cobranza (lunes a viernes de 7:00 a. m. a 7:00 p. m. y sábados de 8:00 a. m. a 3:00 p. m., sin domingos ni festivos) y limita el contacto: una vez hay contacto directo, no se puede contactar al deudor por varios canales en la misma semana ni más de una vez al día. Tampoco se puede contactar a sus referencias personales.
La cobranza temprana empieza cuando la empresa identifica un atraso reciente o una señal de riesgo. La conversación debe facilitar la normalización del pago, confirmar la situación y evitar que una omisión puntual se convierta en una obligación de mayor antigüedad.
En esta etapa funcionan los recordatorios claros, la confirmación de fechas, la actualización de datos y la identificación de obstáculos concretos. Un contacto oportuno puede resolver una inconsistencia de facturación, una novedad administrativa o un olvido sin convertir la interacción en una confrontación.
El registro también importa. Cada contacto debe dejar constancia de la fecha, el canal, el resultado y el siguiente paso. De esa forma, el cliente recibe mensajes coherentes y el equipo evita repetir solicitudes o entregar información contradictoria.
La mora intermedia exige una conversación más estructurada. El equipo debe entender la causa del incumplimiento, revisar la capacidad de pago y establecer compromisos que puedan verificarse.
Un acuerdo de pago no termina cuando el cliente acepta una fecha. La empresa debe registrar las condiciones, monitorear el cumplimiento y activar alertas cuando exista una desviación. Además, el seguimiento debe conservar el tono profesional que permita mantener abierta la relación.
La negociación necesita límites definidos. Antes de ofrecer alternativas, conviene establecer qué condiciones puede aprobar el equipo, qué documentos requiere cada acuerdo y en qué momento una promesa incumplida cambia la ruta de gestión.
Nuestra guía sobre cómo hacer una gestión de cobranza efectiva profundiza en las prácticas que ayudan a ordenar el contacto, el seguimiento y la medición del proceso.
En la etapa avanzada, insistir con la misma intensidad sobre toda la cartera vencida suele elevar el esfuerzo sin mejorar necesariamente la recuperación. La empresa necesita decidir dónde concentrar su capacidad operativa y qué casos requieren otra alternativa. Aquí la cobranza especializada con analítica e IA ayuda a priorizar las cuentas con más probabilidad de recuperación.
La analítica ayuda a priorizar a quién contactar, cuándo hacerlo y por qué canal. Para ello, cruza variables como la respuesta histórica, la antigüedad, el saldo, las promesas incumplidas y el comportamiento frente a intentos anteriores.
La inteligencia artificial puede apoyar esta priorización dentro de la operación. Su función consiste en ordenar señales y recomendar focos de gestión; la decisión final debe conservar criterios de negocio, cumplimiento y trato responsable.
En esta fase, cada contacto debe tener una hipótesis de trabajo. Por ejemplo, la empresa puede buscar confirmar una fecha realista, validar un cambio en la situación del cliente o determinar si el caso necesita una ruta formal de recuperación.
El cobro jurídico conviene cuando la gestión ordinaria ya no ofrece una perspectiva razonable de recuperación, existen incumplimientos reiterados o el caso requiere una actuación formal. La decisión debe sustentarse en criterios definidos, no en la antigüedad como único factor.
Escalar demasiado pronto puede aumentar el costo de gestión y afectar una relación que todavía podía recuperarse mediante una negociación. Escalar demasiado tarde puede reducir la trazabilidad, acumular obligaciones y dificultar la organización documental.
Antes de remitir un caso, recomendamos verificar:
El cobro jurídico debe manejarse como un proceso masivo, trazable y medible cuando la empresa tiene un volumen significativo de obligaciones. Esto implica definir estados, responsables, fechas, documentos, reportes y reglas para devolver un caso a la gestión ordinaria cuando la situación cambie.
La gestión formal también debe proteger la experiencia del cliente. El lenguaje debe ser preciso, respetuoso y consistente con la obligación. Una comunicación agresiva o desordenada puede aumentar la fricción, generar reclamos y afectar la confianza construida durante la relación comercial.
La protección de datos debe acompañar cada etapa. La empresa debe controlar quién accede a la información, cómo se registra y por qué canal se utiliza. La Ley 1581 de 2012 fija los principios de protección de datos personales que vigila la Superintendencia de Industria y Comercio, un marco relevante para revisar estas prácticas.
La compra de cartera es una decisión financiera y operativa que puede evaluarse cuando continuar con la gestión interna exige más recursos que los beneficios esperados. No reemplaza automáticamente la cobranza: cambia la forma en que la empresa administra el activo y el riesgo asociado.
Antes de considerarla, conviene analizar:
La compra de cartera puede tener sentido cuando la empresa necesita liquidez, quiere concentrarse en su actividad principal o enfrenta una cartera heterogénea que requiere capacidades especializadas. Sin embargo, la decisión debe soportarse en una valoración financiera, documental y operativa.
También es necesario definir quién asumirá la relación con los clientes, cómo se transferirá la información y qué reglas aplicarán al tratamiento de los datos. La eficiencia financiera no elimina la obligación de mantener una gestión ordenada y respetuosa.
Una gestión de cartera debe medirse con indicadores que conecten la actividad con la recuperación y la experiencia del cliente. Contar llamadas no basta; la empresa necesita saber qué acciones producen acuerdos, pagos y decisiones oportunas.
Algunos indicadores útiles son:
El tablero debe separar la actividad de los resultados. Un equipo puede realizar numerosos contactos y obtener pocos acuerdos; otro puede gestionar menos casos, pero concentrarse en obligaciones con mayor probabilidad de recuperación.
Para tener una visión integral, la cobranza especializada de GroupCOS organiza la gestión con criterios de segmentación, seguimiento y control. También puedes revisar cómo la experiencia del cliente influye en la relación con tu empresa cuando una conversación de cobro hace parte de una relación más amplia.
Un modelo especializado permite separar las decisiones estratégicas de la ejecución repetitiva sin perder control sobre los resultados. La empresa define políticas, límites y objetivos; el equipo operativo aplica rutas segmentadas, registra cada interacción y entrega información para ajustar la estrategia.
En GroupCOS diseñamos procesos de cobranza según la etapa de mora, la prioridad de cada segmento y el tipo de relación que la empresa quiere conservar. Integramos seguimiento operativo, reportes y analítica para que las decisiones de escalamiento tengan soporte.
La operación también debe adaptarse al comportamiento real de la cartera. Por eso revisamos las respuestas por canal, la efectividad de los acuerdos y las señales que anticipan un deterioro. La tecnología acompaña la gestión, mientras el criterio operativo orienta las decisiones sensibles.
Así, la cartera vencida deja de tratarse como un listado uniforme de obligaciones y se convierte en un proceso con rutas, responsables y momentos de decisión.
La cartera vencida está conformada por obligaciones cuyo pago superó la fecha acordada. Su gestión requiere clasificar las cuentas según la antigüedad, el comportamiento del cliente, el saldo y la probabilidad de recuperación. Esta segmentación permite definir contactos, acuerdos y escalamiento sin aplicar una única respuesta a todos los casos. Cada empresa define esos rangos de días de mora en su política de cartera, y las entidades vigiladas siguen además las reglas de la Superintendencia Financiera.
La primera acción consiste en validar la información de la obligación y contactar al cliente con un mensaje claro. La empresa debe confirmar el saldo, la fecha de vencimiento y la causa del atraso. Después, registra el resultado y define el siguiente paso según la respuesta obtenida.
La cobranza temprana busca normalizar el pago mediante recordatorios, contacto y acuerdos. El cobro jurídico corresponde a una ruta formal que se evalúa cuando la gestión ordinaria no logra una recuperación razonable o el caso requiere actuación especializada. Ambas etapas necesitan trazabilidad, criterios definidos y comunicación respetuosa.
La compra de cartera conviene cuando la empresa compara el valor esperado de recuperación con el costo de continuar administrando las obligaciones. También debe revisar la calidad documental, la antigüedad, el riesgo y el impacto financiero. La decisión requiere análisis especializado porque implica transferir derechos, información y responsabilidades operativas.
La tecnología ayuda a ordenar la información, priorizar cuentas y recomendar momentos o canales de contacto. En una operación bien diseñada, la inteligencia artificial identifica patrones para apoyar la gestión. Los equipos mantienen el control de las decisiones, la negociación, el cumplimiento y el tratamiento responsable de cada cliente.
La cartera vencida necesita una estrategia por etapas. La cobranza temprana previene el deterioro; la intermedia estructura acuerdos y seguimiento; la avanzada prioriza la recuperación; y el cobro jurídico se activa con criterios documentados.
Escríbenos con el estado de tu cartera y te proponemos una estrategia por etapa, con prioridades de contacto y señales de escalamiento. También revisamos contigo qué opciones tienes para ordenar la gestión de cartera y el cobro jurídico dentro de tu operación.
En GroupCOS convertimos la gestión de cartera en un proceso medible, trazable y cuidadoso con la relación que tu empresa construyó con sus clientes.